Domain handling-systeme.de kaufen?
Wir ziehen mit dem Projekt
handling-systeme.de um.
Sind Sie am Kauf der Domain
handling-systeme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handling-systeme.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
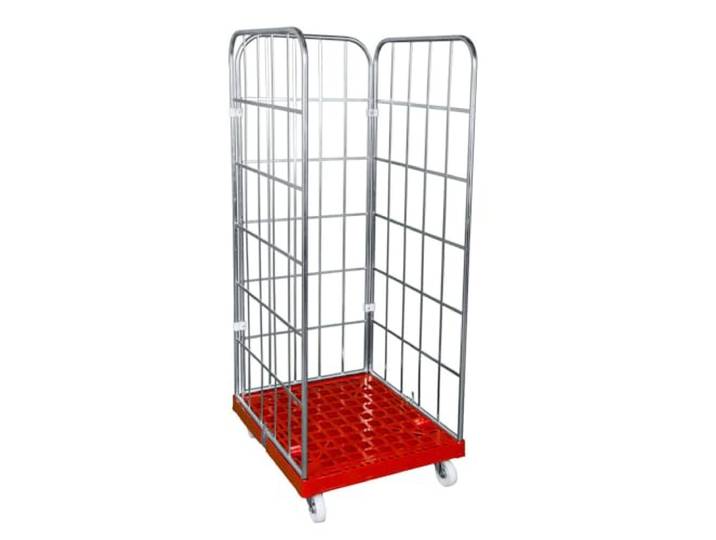
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
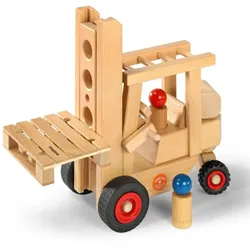
Fagus Gabelstapler Holzspielzeug Nutzfahrzeug Lagerhaltung 29 cmFagus Gabelstapler Holzspielzeug Nutzfahrzeug 29 cm Dieser Gabelstapler aus Holz ist ein unverzichtbares Hilfsmittel für jedes Lager, da er die Ladung mühelos aufnimmt und zu jedem Zielort bringt. Das Fahrzeug ist mit einer lenkbaren Funktion ausgestattet, die eine präzise Steuerung ermöglicht. Die Ladegabel lässt sich durch eine praktische Kurbel stufenlos in der Höhe verstellen, um verschiedenste Lasten sicher und effizient zu transportieren. Im Lieferumfang enthalten sind zwei detailgetreue Fahrerfiguren in den Farben Rot und Blau sowie eine Europalette, die perfekt zum Stapeln und Transportieren von Waren genutzt werden kann. Ideal für kleine Modellbau-Enthusiasten oder als hochwertiges Spielzeug für Kinder, bietet dieser Gabelstapler sowohl Spaß als auch Funktionalität. Eigenschaften ; lenkbar ; 1 Europalette ; 2 Püppchen ; Länge 29 cm87,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V320,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.